

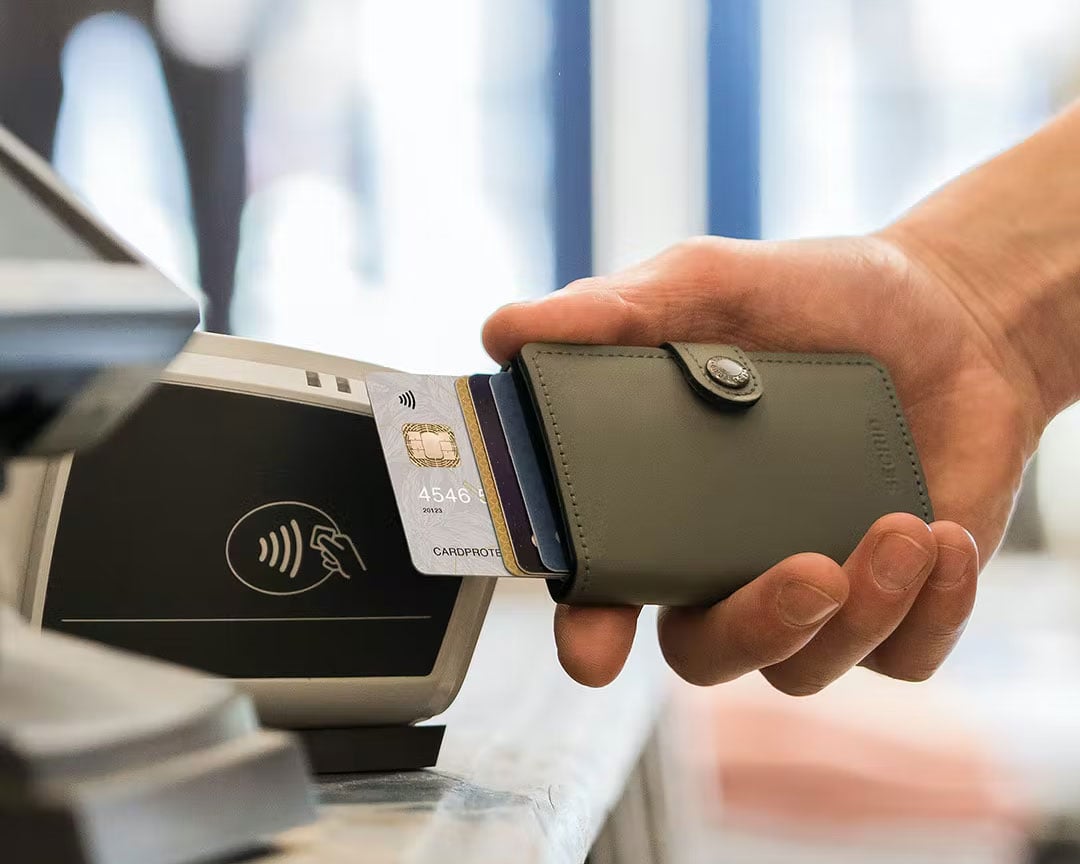
- Un porte carte bancaire sécurisé bloque les ondes 13,56 MHz qu’utilisent les puces RFID et NFC : une carte rangée dedans ne répond plus à un lecteur sans contact.
- Le risque qu’il couvre est réel mais limité : lecture à quelques centimètres, pas de cryptogramme transmis, paiement plafonné à 50 euros par opération en France.
- Il ne protège ni du phishing, ni du vol, ni de la copie de la carte sur un distributeur piégé.
- Un étui testé, rigide si vous voulez aussi protéger la carte physiquement, coûte entre 5 et 40 euros.
Vous hésitez à acheter un porte carte bancaire sécurisé et vous voulez savoir si la dépense a un sens ? La réponse courte : oui, si vous transportez plusieurs cartes sans contact dans une poche ou un sac exposé à la foule, et à condition de choisir un modèle dont le blindage a été vérifié. Ce type d’étui agit comme une petite cage de Faraday. Il empêche un terminal tenu à bout de bras de dialoguer avec la puce de vos cartes. Pour le reste des fraudes, ce sont d’autres réflexes qui comptent. Voici comment trier les modèles, tester le vôtre et éviter les achats inutiles.
Contenu de l'article :
Ce que bloque vraiment un porte carte bancaire sécurisé
Une carte sans contact contient une antenne en boucle reliée à la puce. Quand elle passe près d’un terminal, le champ électromagnétique émis par celui-ci alimente la puce, qui renvoie alors ses données. Le tout fonctionne sur la fréquence de 13,56 MHz définie par la norme ISO 14443, la même que celle du NFC des smartphones. Une feuille métallique continue autour de la carte (aluminium, film métallisé, tissu chargé en cuivre ou nickel) absorbe et réfléchit ce champ : la puce ne reçoit plus assez d’énergie et reste muette.
C’est tout l’intérêt de la protection RFID : elle est passive, sans pile, sans réglage. Elle ne modifie pas la carte et ne l’abîme pas. Elle a aussi ses limites physiques. Une ouverture trop large, une couture qui laisse un jour, une carte qui dépasse de quelques millimètres suffisent à laisser passer le signal. Le blindage n’a de valeur que s’il enveloppe complètement la carte.
Piratage RFID et NFC : un risque à mesurer, pas à fantasmer
Les vidéos montrant un inconnu qui « vide » une carte en frôlant un sac ont beaucoup circulé. La réalité technique est plus nuancée, et un média comme le nôtre doit la poser clairement.
Un lecteur malveillant doit se trouver à quelques centimètres de la carte, rarement plus de 4 ou 5 avec du matériel courant. Ce qu’il récupère dépend de la carte : le numéro, la date d’expiration, parfois l’historique des dernières transactions. Le nom du titulaire n’apparaît plus sur la plupart des cartes récentes. Le cryptogramme visuel, lui, n’est jamais transmis par la puce : il est imprimé au dos et n’existe pas dans la mémoire lue en sans contact. Notre page Code de sécurité carte bancaire explique pourquoi ces trois chiffres restent la clé des paiements à distance.
Deux scénarios restent néanmoins plausibles :
- Le débit direct avec un terminal de paiement mobile approché d’un sac ou d’une poche. Il suppose un compte commerçant identifiable, ce qui laisse une trace, et il reste plafonné à 50 euros par opération.
- La collecte de données (numéro et date) revendues ou réutilisées sur des sites marchands peu regardants qui ne demandent pas le cryptogramme ni l’authentification forte.
Depuis l’entrée en vigueur de la directive européenne DSP2, la plupart des achats en ligne réalisés en Europe exigent une validation dans l’application bancaire, ce qui réduit fortement l’intérêt d’un numéro capté sans le reste. Le danger n’est donc pas nul, il est surtout statistique : il croît avec la densité de foule (métro, salons, festivals, aéroports) et avec le nombre de cartes actives que vous portez. La question « Est-il dangereux de donner son numéro de carte bancaire » éclaire bien ce point : un numéro seul vaut peu, un numéro associé à d’autres informations vaut beaucoup plus.
Comparer les porte cartes anti RFID : souple, rigide, cuir ou carte brouilleuse
Les modèles vendus fin 2026 se rangent en quatre familles. Le choix dépend moins de l’efficacité du blindage (souvent comparable sur les produits testés) que de l’usage quotidien.
| Type | Principe | Points forts | Points faibles | Prix indicatif |
|---|---|---|---|---|
| Étui souple en film métallisé | Pochette individuelle par carte | Très fin, glisse dans n’importe quel portefeuille | S’use aux plis, protection perdue si la carte dépasse | 2 à 8 euros le lot |
| Porte-carte rigide en aluminium | Boîtier fermé, souvent avec éjection des cartes | Blindage continu, protège aussi contre la torsion | Capacité limitée (4 à 7 cartes), bruyant, froid au toucher | 10 à 40 euros |
| Porte-cartes en cuir doublé | Couche de blindage cousue entre cuir et doublure | Discret, élégant, grande capacité | Qualité du blindage invisible, à vérifier par un test | 25 à 90 euros |
| Carte brouilleuse | Carte glissée parmi les autres, passive ou active | Aucun changement de portefeuille | Efficacité très variable selon la position des cartes | 10 à 30 euros |
Pour un usage professionnel avec déplacements fréquents, le boîtier rigide reste le plus fiable : il ne dépend ni de l’usure du tissu ni de la façon dont vous rangez les cartes. Le cuir doublé convient à ceux qui veulent garder un portefeuille classique, à condition de tester le modèle à réception.
Critères pour choisir un porte carte bancaire anti piratage
Les fiches produits promettent toutes une « protection totale ». Pour départager les offres, regardez plutôt ces éléments concrets :
- La fréquence couverte. Un bon porte-carte bloque au minimum le 13,56 MHz des cartes bancaires et des passeports. Certains annoncent aussi le 125 kHz des anciens badges d’accès, ce qui demande un blindage plus épais.
- Un test indépendant. Une mention de laboratoire (TÜV ou équivalent) avec la méthode de mesure vaut mieux qu’un logo « RFID safe » sans référence.
- La fermeture. Rabat, boîtier clipsé ou glissière : la carte doit être entièrement couverte une fois rangée.
- La capacité réelle. Un modèle annoncé pour 8 cartes en accepte souvent 6 en relief. Comptez vos cartes avant d’acheter.
- L’accès en un geste. Si sortir la carte est pénible, vous finirez par la laisser hors de l’étui, ce qui ruine la protection.
- La protection mécanique. Une coque rigide évite aussi les cartes pliées ou les puces fêlées dans une poche arrière.
Le prix n’est pas un indicateur fiable de blindage. Un étui à 5 euros bien conçu bloque autant qu’un modèle de créateur ; vous payez surtout la matière, la finition et le système d’éjection.
Vérifier la protection RFID de son étui en deux minutes
Inutile de faire confiance aveuglément à l’emballage. Un smartphone équipé du NFC suffit pour un contrôle simple, sur vos propres cartes uniquement :
- Activez le NFC et ouvrez une application de lecture de carte sans contact (plusieurs applications gratuites affichent le type de carte détectée).
- Approchez d’abord la carte nue au dos du téléphone : elle doit être reconnue.
- Rangez-la dans l’étui fermé et recommencez en plaquant le téléphone sur chaque face, puis sur les bords.
- Si la carte est encore lue dans une position, le blindage présente une faille.
Autre méthode, encore plus parlante : présentez le porte-carte fermé sur un terminal de paiement lors d’un achat. Le terminal doit indiquer qu’aucune carte n’est détectée. Refaites ce test de temps en temps sur les étuis souples, dont le film se fissure avec les mois.
Badges professionnels, voyages, adolescents : les cas particuliers
Le badge d’accès de l’entreprise
Beaucoup de salariés rangent leur badge avec leurs cartes bancaires. Deux conséquences : le badge devient illisible à l’entrée du bâtiment tant qu’il reste dans l’étui, et certains badges anciens en 125 kHz restent lisibles à travers un blindage fin conçu pour le 13,56 MHz. Les badges les plus anciens de cette famille sont aussi les plus faciles à cloner. Pour un responsable sécurité, la bonne pratique consiste à remplacer ces badges par des technologies chiffrées plutôt que de compter sur l’étui des collaborateurs.
Passeport et déplacements à l’étranger
Le passeport biométrique contient lui aussi une puce RFID. Sa lecture complète exige les informations imprimées sur la page d’identité, ce qui limite le risque, mais une pochette blindée au format passeport reste utile pour les voyageurs fréquents. À l’étranger, le plafond sans contact et les mécanismes de contrôle varient d’un pays à l’autre : le risque financier d’une lecture frauduleuse peut y être plus élevé qu’en France.
La première carte d’un adolescent
Un jeune range souvent sa carte dans une coque de téléphone ou une poche de veste, sans y penser. Un étui rigide coloré l’aide à retrouver le réflexe de ranger la carte. Le guide Mon enfant a une carte bancaire détaille les plafonds et options à régler avec la banque, plus efficaces encore qu’un accessoire.
Les erreurs qui rendent un étui anti RFID inutile
La plupart des déceptions ne viennent pas du produit mais de son usage. Les plus fréquentes :
- Laisser une carte « pratique » hors de l’étui, souvent celle qui sert le plus, donc celle qui a le plus de valeur.
- Acheter un modèle à rabat aimanté qui ne ferme plus correctement après quelques mois.
- Croire que l’étui protège contre le skimming : sur un distributeur piégé, c’est la piste magnétique ou la saisie du code qui est visée, et la carte sort de toute façon de son étui.
- Jeter son ticket de paiement ou ses relevés sans précaution. Notre article Ticket carte bancaire danger montre ce qu’un reçu laisse filtrer.
- Oublier que le téléphone, lui aussi, porte une carte virtuelle : celle-ci ne paie qu’après déverrouillage, elle n’a donc pas besoin de blindage, mais le téléphone doit être protégé par un code solide.
Autre piège courant : empiler deux cartes sans contact pour « brouiller » la lecture. Le terminal refuse souvent la transaction en cas de collision, mais un lecteur malveillant peut parfois sélectionner l’une des deux puces. Ce n’est pas une protection.
Au-delà de l’étui : les réglages bancaires qui complètent la protection
Un porte carte bancaire sécurisé traite un seul vecteur d’attaque. Les fraudes les plus coûteuses passent aujourd’hui par le phishing, les faux conseillers au téléphone et les fuites de données de sites marchands. Pour une protection cohérente, combinez l’accessoire avec ces réglages, disponibles dans la plupart des applications bancaires :
- désactiver le sans contact si vous ne l’utilisez jamais, ou le suspendre temporairement avant un voyage ;
- activer les notifications instantanées à chaque opération, pour repérer un débit inconnu dans la minute ;
- baisser les plafonds de paiement et de retrait au niveau de vos besoins réels ;
- utiliser une carte virtuelle à usage unique pour les achats sur des sites peu connus.
Carte bancaire à débit immédiat ou différé : ce choix influence aussi la vitesse à laquelle une opération frauduleuse apparaît sur le compte, et donc le délai dont vous disposez pour la contester. En cas de débit non autorisé, faites opposition sans attendre et signalez l’opération à votre banque ; le droit français prévoit en principe un remboursement des opérations non autorisées, sauf négligence grave du titulaire, dans un délai de contestation de 13 mois. Chaque situation reste examinée au cas par cas par l’établissement.
Un porte-carte anti RFID peut-il endommager la puce ou la piste magnétique ?
Non. Le blindage est une simple couche métallique passive, sans aimant ni courant. Il n’efface pas la piste magnétique et n’altère pas la puce. Seuls certains fermoirs aimantés très puissants, placés directement contre la piste, peuvent à la longue la démagnétiser.
Faut-il sortir la carte de l’étui pour régler sans contact ?
Oui, c’est le principe même du blindage : tant que la carte est enfermée, le terminal ne la détecte pas. Les boîtiers à éjection permettent de faire dépasser la carte d’un geste, de payer, puis de la rentrer aussitôt.
Le paiement mobile sur smartphone demande-t-il une protection RFID ?
Non. Une carte enregistrée dans Apple Pay, Google Pay ou l’application de votre banque utilise un numéro de substitution et ne paie qu’après déverrouillage du téléphone. La protection passe par un code d’accès robuste et la biométrie, pas par un étui blindé.
Une carte brouilleuse protège-t-elle aussi bien qu’un boîtier blindé ?
Rarement. Son efficacité dépend de sa position par rapport aux autres cartes et, pour les modèles actifs, de la qualité de leur électronique. Les tests indépendants montrent des résultats inégaux. Un boîtier fermé offre une protection plus constante.
Désactiver le sans contact suffit-il à remplacer un porte-carte sécurisé ?
Pour le paiement frauduleux, en grande partie oui, si votre banque propose l’option dans son application. En revanche, selon les cartes, la puce peut encore répondre à certaines lectures de données. L’étui garde donc un intérêt pour les personnes très exposées, et il protège aussi la carte des chocs.
