Un ticket de carte bancaire perdu ou jeté sans précaution ne permet pas, à lui seul, de payer avec votre carte. Le numéro y est tronqué, le cryptogramme et le code secret n’y figurent jamais. Le danger est ailleurs : ce petit reçu donne à un escroc des détails exacts (enseigne, date, heure, montant, quatre derniers chiffres) qui rendent un faux appel de votre banque très crédible. C’est cette exploitation par ingénierie sociale, bien plus que le papier lui-même, qu’il faut anticiper.
- Paiement frauduleux direct : quasi impossible avec le seul ticket, car le numéro complet, la date d’expiration et le cryptogramme n’apparaissent pas.
- Risque principal : l’usurpation de crédibilité. Un fraudeur qui cite votre dernier achat obtient plus facilement un code de validation ou votre carte.
- Ticket de distributeur : il peut afficher votre solde, une information utile pour cibler une victime.
- Bon réflexe : conserver le ticket le temps de vérifier le relevé, puis le déchirer avant de le jeter.
Contenu de l'article :
Ticket de carte bancaire : les données réellement imprimées
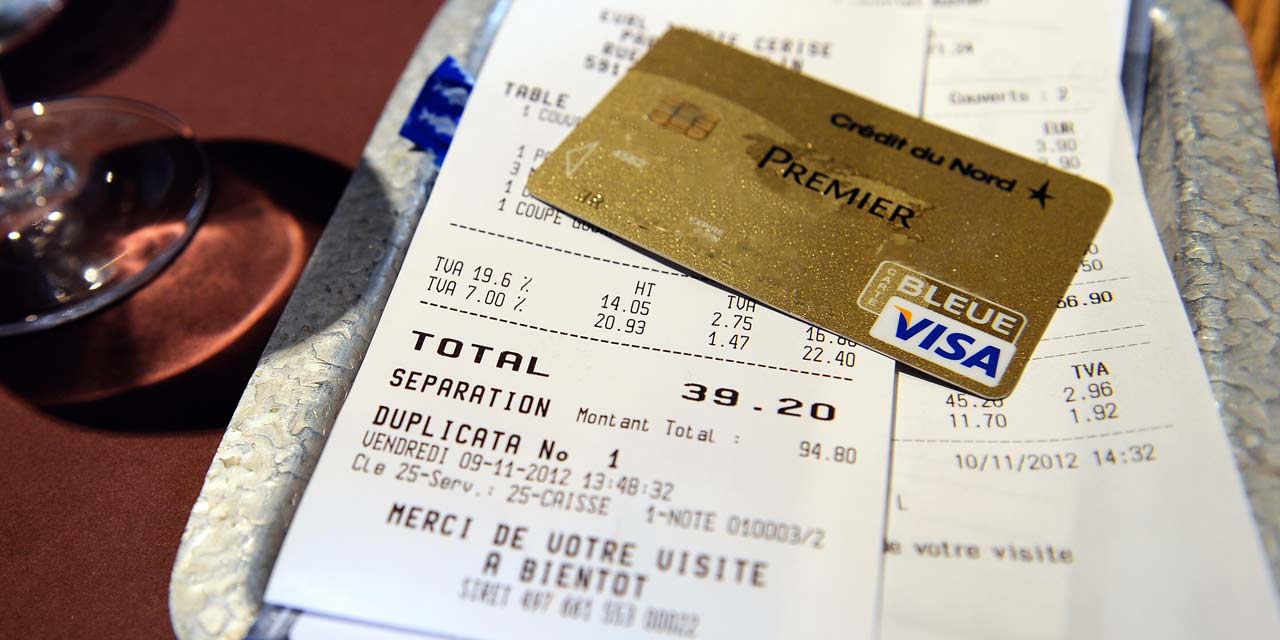
Avant de parler de risque, il faut regarder ce que contient concrètement un reçu de paiement par carte bleue. Les normes de sécurité de l’industrie des cartes (PCI DSS) imposent de masquer le numéro de carte sur les tickets remis au client. En pratique, la grande majorité des terminaux français n’affichent plus que les quatre derniers chiffres, le reste étant remplacé par des astérisques ou des X.
| Information | Présente sur le ticket client ? | Intérêt pour un fraudeur |
|---|---|---|
| Numéro complet de la carte | Non, tronqué (souvent 4 derniers chiffres) | Faible seul, utile pour paraître crédible |
| Cryptogramme (CVV) | Jamais | Aucun |
| Code PIN | Jamais | Aucun |
| Date d’expiration | Généralement absente ou masquée | Faible |
| Nom du commerçant, ville, date et heure | Oui | Élevé pour reconstituer vos habitudes |
| Montant et mode de lecture (sans contact, puce) | Oui | Moyen, sert de « preuve » lors d’un faux appel |
| Solde du compte (ticket de distributeur) | Parfois | Élevé pour sélectionner une cible |
Le constat est clair : aucune donnée imprimée ne suffit pour effectuer un achat en ligne, qui exige le numéro complet, la date d’expiration, le cryptogramme et, le plus souvent, une validation forte via l’application bancaire. Les vieux terminaux qui imprimaient davantage de chiffres ont très largement disparu du parc français, même si un ticket ancien conservé dans un tiroir peut encore en contenir.
Ticket carte bancaire danger : les vrais scénarios de fraude
La cyber criminalité actuelle mise moins sur le vol technique que sur la manipulation. Un ticket récupéré dans une corbeille, sur un parking ou à côté d’une caisse fournit le décor parfait d’une arnaque téléphonique. Le schéma le plus répandu en France fonctionne ainsi :
- L’escroc obtient votre numéro de téléphone (fuite de données, annuaire, réseaux sociaux) et le relie à votre ticket grâce au lieu et à l’heure.
- Il vous appelle en se présentant comme le service fraude de votre banque et cite l’achat exact : « 47,90 euros au supermarché de votre quartier, mardi à 18 h 12, carte se terminant par 4821 ».
- Rassuré par ces détails exacts, vous acceptez de valider une prétendue « opération d’annulation » dans votre application, qui est en réalité un paiement ou l’ajout de votre carte sur le téléphone du fraudeur.
- Variante plus récente : l’interlocuteur annonce qu’un coursier va passer récupérer la carte « compromise » pour la détruire.
Le scénario décrit dans notre dossier Arnaque faux coursiers carte bancaire démarre très souvent de cette manière, avec une information vraie qui désarme la méfiance. Le ticket ne sert donc pas à payer, il sert à convaincre.
Un autre usage, documenté dès 2015 par la presse, consiste à recouper les tickets avec les publications sur les réseaux sociaux. Un reçu daté d’un restaurant, une photo publiée le même soir au même endroit, et l’anonymat du titulaire tombe. Pour une entreprise, ce recoupement est une technique classique de reconnaissance avant une attaque ciblée sur un dirigeant ou un comptable.
Ticket de carte bancaire perdu ou oublié au distributeur : que risquez-vous
Le cas du ticket oublié dans la fente d’un distributeur inquiète souvent davantage. Ce reçu peut mentionner le montant retiré, l’agence, une partie du numéro de carte et, sur certains appareils, le solde disponible. Il ne contient pas de quoi retirer de l’argent ni payer, mais il indique à un inconnu qu’un compte est bien approvisionné. Cette information alimente le ciblage : vol à l’arraché à proximité, filature, puis tentative d’arnaque téléphonique quelques jours plus tard.
Si vous réalisez avoir laissé un ticket, inutile de faire opposition sur la carte tant qu’elle est en votre possession et que le code n’a pas été observé. Surveillez plutôt vos opérations pendant quelques semaines et redoublez de prudence face aux appels se réclamant de votre conseiller. En cas de doute réel (code aperçu par un tiers, appareil suspect, carte avalée), contactez votre banque par le numéro figurant au dos de la carte ou dans l’application, jamais par celui que vous donne un correspondant.
Est-il dangereux de donner son numéro de carte bancaire par téléphone ou sur un site ? La question est voisine, mais le niveau d’exposition n’a rien à voir : un numéro complet communiqué volontairement est bien plus exploitable qu’un ticket tronqué perdu.
Tickets dématérialisés par e-mail ou SMS : le nouveau terrain de l’hameçonnage
Depuis le 1er août 2023, en application de la loi anti-gaspillage (AGEC), les tickets de caisse et de carte bancaire ne sont plus imprimés systématiquement : le commerçant doit les remettre à la demande du client. Beaucoup d’enseignes proposent désormais un envoi par e-mail ou par SMS. Ce changement réduit les tickets abandonnés, mais il déplace le risque.
- Faux reçus numériques : des campagnes d’hameçonnage imitent les reçus d’enseignes connues, avec un lien « contester ce paiement » qui mène à une page de saisie des données bancaires.
- Collecte de données : donner son adresse électronique en caisse alimente des fichiers clients, exposés en cas de fuite de données chez le commerçant.
- Confusion : un client qui reçoit d’habitude ses tickets par e-mail se méfie moins d’un message frauduleux au même format.
La règle reste simple : un vrai ticket électronique n’exige jamais de ressaisir votre numéro de carte ni de cliquer pour « débloquer » un remboursement. Pour vérifier une opération, ouvrez directement votre application bancaire.
Côté commerçants : conserver et détruire les tickets CB sans exposer les clients
Pour un commerce, le ticket commerçant (la seconde partie imprimée par le terminal) assure la traçabilité de l’opération et sert de preuve en cas de contestation d’un client. Il doit donc être conservé, mais pas n’importe comment. Les durées souvent citées vont de 6 ans pour les obligations fiscales à 10 ans pour les pièces comptables : la durée adaptée à votre activité se valide avec votre expert-comptable.
Les erreurs observées le plus souvent dans les petites structures sont très concrètes : tickets de caisse empilés près du comptoir à portée des clients, rouleaux de la journée jetés tels quels dans le bac de tri, boîte d’archives laissée dans une réserve non fermée. Un destructeur de documents à coupe croisée et un archivage dans un local verrouillé règlent l’essentiel. Lorsque le terminal permet la télécollecte et l’archivage électronique des transactions, l’impression du ticket commerçant peut être réduite, à condition que les journaux numériques soient eux aussi protégés (accès restreints, sauvegardes, journalisation).
Il faut aussi former les équipes à ne jamais remettre un ticket à une personne qui n’est pas le client, et à se méfier des appels d’un prétendu « service monétique » qui demande de relire des transactions récentes. Cette technique vise à récupérer, auprès du commerce, les détails qui serviront ensuite à piéger les clients.
Papier thermique : un danger sanitaire du ticket de caisse à relativiser
Le mot danger renvoie aussi, pour certains, à la composition du papier. Les tickets sont imprimés sur papier thermique, qui contenait autrefois du bisphénol A, un perturbateur endocrinien. Son usage dans ce papier est très fortement restreint dans l’Union européenne depuis janvier 2020, et des substituts l’ont remplacé, dont certains font encore l’objet d’évaluations. Pour un client occasionnel, l’exposition reste limitée. Les caissiers qui manipulent des tickets toute la journée sont les plus concernés : se laver les mains après le service et éviter de toucher les tickets avec des mains enduites de crème hydratante ou de gel hydroalcoolique sont des précautions de bon sens. Pour toute inquiétude personnelle, un médecin ou la médecine du travail reste l’interlocuteur adapté. Autre précaution pratique : ce papier ne se recycle pas avec les papiers ordinaires dans toutes les communes, vérifiez les consignes locales.
Erreurs fréquentes et réflexes pour neutraliser le danger d’un ticket CB
La plupart des incidents liés à un ticket de carte bancaire ne viennent pas d’une faille technique, mais d’habitudes prises sans y penser. Voici celles qui reviennent le plus souvent, avec la correction associée.
- Laisser le ticket au terminal ou au distributeur : refusez l’impression si vous n’en avez pas besoin, c’est désormais votre droit par défaut.
- Photographier ses tickets pour les notes de frais et publier la photo : recadrez ou floutez le haut du reçu avant tout partage, y compris sur une messagerie professionnelle ouverte.
- Jeter le ticket entier dans la poubelle publique : déchirez au minimum la zone indiquant l’enseigne, la date et les derniers chiffres.
- Faire confiance à un appelant parce qu’il connaît un achat : raccrochez et rappelez votre banque par un canal que vous avez vous-même choisi.
- Ne jamais comparer tickets et relevé : garder les reçus le temps d’un pointage mensuel permet de repérer tôt un débit inconnu.
Carte bancaire à débit immédiat ou différé : ce choix influe aussi sur votre vigilance, puisqu’un débit immédiat fait apparaître une opération suspecte presque en temps réel, alors qu’un débit différé peut retarder la détection de plusieurs semaines.
Les mineurs sont une cible facile pour les faux appels, car ils connaissent rarement les procédures bancaires. Le guide Mon enfant a une carte bancaire propose des règles simples à fixer en famille, dont celle de ne jamais valider une opération à la demande d’un tiers. Enfin, méfiez-vous des interlocuteurs qui réclament un paiement en coupons prépayés pour « sécuriser » un compte : aucune banque ne procède ainsi. Notre article Comment encaisser un ticket PCS sur PayPal rappelle le fonctionnement légitime de ces tickets, ce qui aide à repérer un usage détourné.
Le danger d’un ticket de carte bancaire tient en une phrase : il ne donne pas accès à votre argent, mais il donne de la crédibilité à celui qui veut vous le soutirer. Réduire les tickets imprimés, les détruire proprement et ne jamais céder à un appel qui s’appuie sur vos achats suffit à fermer la plupart des portes.
Peut-on jeter un ticket de carte bancaire à la poubelle sans risque ?
Le risque de paiement frauduleux est quasi nul, mais le ticket révèle vos habitudes et les derniers chiffres de la carte. Mieux vaut le déchirer, au moins sur la partie indiquant l’enseigne, la date et le numéro tronqué, avant de le jeter.
Le cryptogramme apparaît-il sur un reçu de paiement par carte ?
Non. Le cryptogramme visuel et le code secret ne sont jamais imprimés sur un ticket de carte bancaire. Le numéro est lui aussi masqué, le plus souvent réduit à ses quatre derniers chiffres.
Un ticket oublié au distributeur permet-il de vider un compte ?
Non, il ne contient aucune donnée permettant un retrait ou un achat. Il peut en revanche afficher le solde et attirer l’attention d’un fraudeur. Surveillez vos opérations et méfiez-vous des appels se réclamant de votre banque dans les jours suivants.
Le commerçant doit-il encore imprimer le ticket CB automatiquement ?
Non. Depuis le 1er août 2023, les tickets de caisse et de carte bancaire sont remis à la demande du client et ne sont plus imprimés par défaut, sauf exceptions prévues par la réglementation. Vous pouvez toujours en réclamer un.
Combien de temps garder ses reçus de carte bancaire ?
Pour un particulier, les garder jusqu’au pointage du relevé suffit dans la plupart des cas. Le délai pour signaler une opération non autorisée à sa banque est en principe de 13 mois après le débit, mais il est recommandé d’agir dès la découverte du problème.
Toucher des tickets de caisse est-il mauvais pour la santé ?
Pour un usage occasionnel, l’exposition aux substances du papier thermique reste faible, d’autant que le bisphénol A y est fortement restreint en Europe depuis 2020. Les personnes qui en manipulent toute la journée peuvent se laver les mains régulièrement et demander conseil à la médecine du travail.