

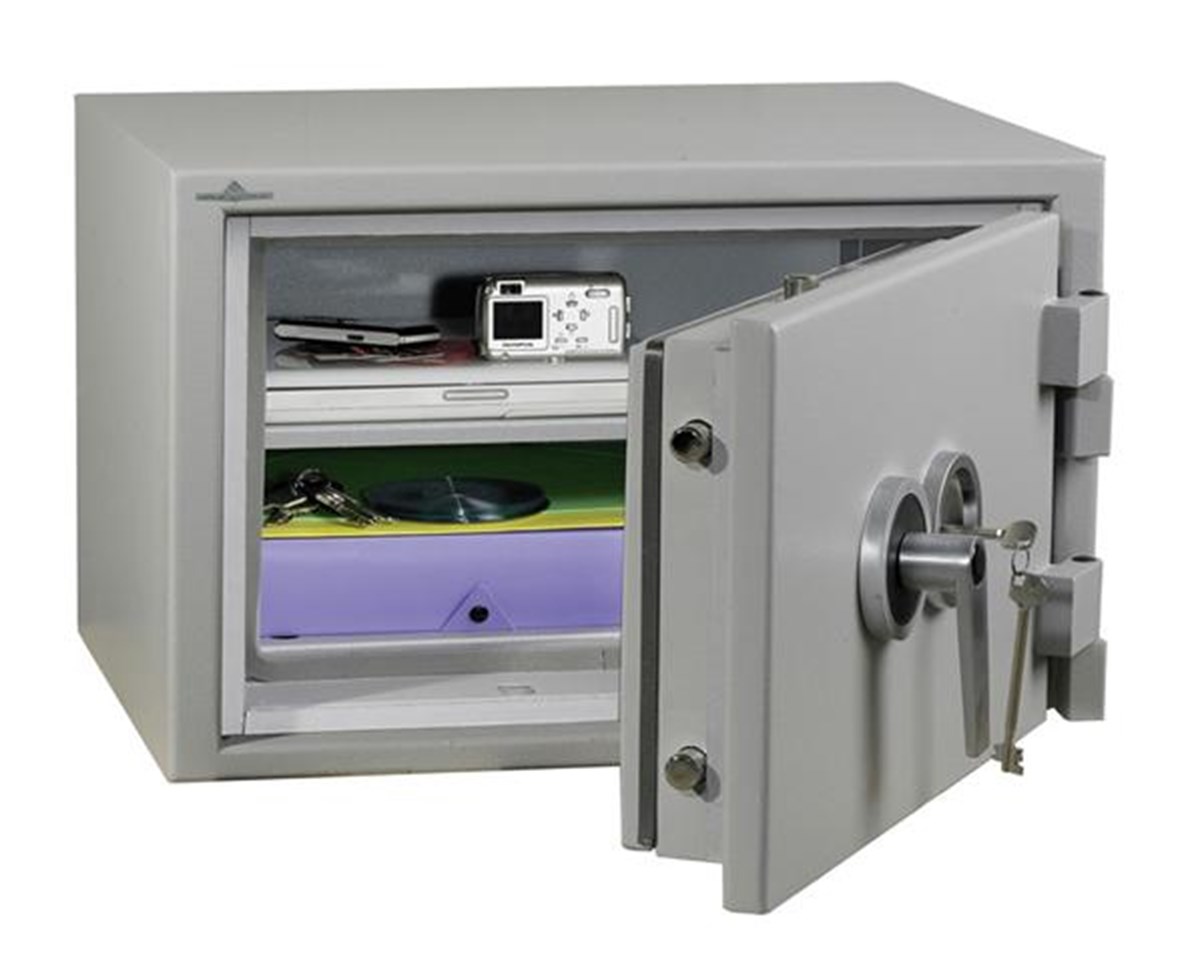
Un coffre-fort homologué assurance est un coffre dont la résistance à l’effraction a été certifiée selon une norme européenne reconnue par les compagnies, principalement EN 1143-1 pour la haute sécurité et EN 14450 pour les besoins courants. C’est cette certification, et non l’aspect massif du modèle, qui fixe le plafond de valeur que votre contrat accepte de garantir.
- EN 1143-1 : classes 0 à 6, valeurs assurables les plus élevées, usage professionnel et haute sécurité.
- EN 14450 : classes S1 et S2, sécurité résidentielle ou petite entreprise.
- Fixation au sol ou au mur : souvent imposée par l’assureur, parfois condition de prise en charge.
- Serrure certifiée, poids, volume et résistance au feu complètent le dossier de conformité.
Contenu de l'article :
Coffre-fort homologué assurance : ce que recouvre réellement l’expression
Dans le langage courant, le mot homologué laisse entendre qu’une autorité publique valide le produit. En sécurité physique, le vocabulaire exact est différent : un coffre est certifié après une série d’essais menés en laboratoire. Un coffre-fort agréé assurance est donc un modèle dont la résistance à l’effraction a été mesurée, consignée dans un rapport, puis reprise explicitement dans les conditions générales d’un contrat. En France, les certifications les plus citées proviennent du CNPP, du référentiel A2P et de l’organisme allemand VdS.
La nuance entre agréé, homologué, certifié et assurable n’a rien d’un détail commercial. Un coffre présenté comme agréé par son vendeur n’engage que le vendeur. Un coffre certifié engage le laboratoire qui a conduit les essais, puis l’assureur qui a accepté cette norme dans sa rédaction. La chaîne tient en trois maillons : une norme, une reconnaissance contractuelle, une valeur assurable. Si l’un des trois manque, le plafond retombe au niveau standard du contrat, souvent très bas.
Ce point devient décisif au moment du sinistre. L’expert missionné vérifie la conformité du coffre, sa fixation et son état général. Une classe mal déclarée, une absence d’ancrage ou une valeur sous-estimée peuvent réduire l’indemnisation, et parfois l’annuler lorsque le contrat imposait une norme précise. Le choix du coffre intervient donc avant la signature du contrat, jamais après.
Norme EN 1143-1, EN 14450 : les référentiels qui font foi auprès des assureurs
La norme EN 1143-1 constitue la référence des coffres de haute sécurité. Les essais reproduisent une attaque avec des outils de plus en plus destructeurs : perceuse, meuleuse, lance thermique, et pour les classes élevées des abrasifs très durs. Le temps de résistance obtenu, converti en unités de résistance, détermine la classe du coffre, de 0 à 6. Plus la classe grimpe, plus le coffre devient lourd, épais et coûteux.
La norme EN 14450 couvre les coffres plus légers, parfois appelés coffres de sécurité résidentielle. Elle distingue deux niveaux, S1 et S2, avec des durées de résistance plus courtes et des exigences d’ancrage. Ces modèles rendent service en appartement ou pour un dépôt quotidien, mais ils ne remplacent pas une classe 1 dès que les montants en jeu prennent de l’ampleur.
| Norme | Classe | Valeur assurable indicative | Usage courant |
|---|---|---|---|
| EN 14450 | S1 | jusqu’à 1 500 € | domicile, bijoux, papiers |
| EN 14450 | S2 | jusqu’à 3 000 € | domicile, TPE, dépôt quotidien |
| EN 1143-1 | Classe 0 | jusqu’à 8 000 € | commerce de proximité, cabinet |
| EN 1143-1 | Classe 1 | jusqu’à 25 000 € | professions libérales, commerces |
| EN 1143-1 | Classe 2 | jusqu’à 55 000 € | bijouterie, pharmacie, espèces |
| EN 1143-1 | Classe 3 | jusqu’à 110 000 € | valeurs élevées |
| EN 1143-1 | Classe 4 | jusqu’à 200 000 € | usage intensif, dépôts réguliers |
| EN 1143-1 | Classe 5 | jusqu’à 300 000 € | bijouterie, banque, valeurs fiduciaires |
| EN 1143-1 | Classe 6 | sur devis | coffres sur mesure, très forte valeur |
Ces montants constituent des ordres de grandeur, pas un barème officiel. Deux compagnies peuvent retenir 17 500 € pour une classe 1 et 35 000 € pour une classe 2 selon la zone géographique, l’historique de sinistres et les garanties choisies. Le seul chiffre qui fait foi reste celui inscrit noir sur blanc dans votre contrat.
Comment choisir la classe de sécurité selon la valeur à protéger
La première erreur consiste à raisonner sur la valeur moyenne du contenu. Un assureur, lui, se place au pire moment : la nuit du vol, quand le coffre contient le fonds de caisse, les bijoux sortis du coffre bancaire et les espèces d’un week-end prolongé. La bonne méthode consiste donc à estimer la valeur maximale susceptible de s’y trouver, puis à ajouter une marge.
Trois paramètres font ensuite varier le choix. L’exposition du lieu d’abord, un local en rez-de-chaussée vitré n’appelle pas la même réponse qu’un appartement au quatrième étage. La fréquence des dépôts ensuite, un commerce qui manipule des espèces chaque jour a besoin d’un coffre de dépôt plutôt que d’un coffre domestique. La nature des biens enfin, car un stock de montres ne se protège pas comme une liasse de contrats.
Prendre une classe supérieure à la stricte nécessité se justifie dans deux cas : lorsque la valeur déclarée risque d’augmenter dans l’année, et lorsque l’assureur applique une décote de garantie dans une zone jugée sensible. Dans les autres situations, surdimensionner fait grimper la facture, le poids et les contraintes de manutention sans bénéfice réel.
Serrure et fixation : deux équipements qui conditionnent la conformité
Une serrure à clé haute sécurité, une serrure mécanique à combinaison ou une serrure électronique à code n’offrent pas le même niveau de traçabilité. Les modèles électroniques facilitent la gestion des accès multiples et l’historique des ouvertures, à condition de surveiller les piles. Les classes élevées imposent souvent une double serrure, ce qui complique la tâche d’un cambrioleur pressé.
La fixation pèse au moins autant que la serrure. La norme EN 14450 impose l’ancrage, et de nombreux contrats l’exigent même pour un coffre lourd. Un coffre de 17 kg non fixé part sous le bras avec son contenu, quelle que soit sa certification. Le scellement s’effectue au sol ou au mur avec des chevilles adaptées, parfois une résine bi-composant lorsque le support est fragile. La preuve de cet ancrage doit être conservée, photo à l’appui.
Coffre ignifuge : quand la résistance au feu change la donne
La protection contre l’effraction ne dit rien de la résistance au feu. Les normes EN 1047-1 et EN 15659 encadrent ce second niveau, avec des durées de tenue de 30 à 120 minutes. Un coffre ignifuge protège des contrats, des titres de propriété ou des sauvegardes informatiques, mais il faut vérifier la température interne supportée par le support stocké.
Pour les documents numérisés, la question se déplace vers le cloud et les supports chiffrés : un Coffre-fort numérique prend le relais pour les fichiers, avec une logique de sauvegarde et de contrôle des accès très différente de celle d’un coffre en acier.
Budget, délais et installation : les contraintes à intégrer avant l’achat
Le prix suit la classe, le poids et le volume. Un petit coffre S1 de 17 kg et 19 litres se situe autour de 250 à 350 €, livraison incluse selon les revendeurs. Un modèle S2 de 58 kg et 38 litres grimpe entre 800 et 1 200 €. Une classe 1 de 83 kg et 77 litres demande plutôt 1 400 à 1 700 €, tandis qu’une classe 2 de 230 kg dépasse fréquemment 2 500 à 3 100 €.
Les délais varient de 5 jours ouvrés pour les modèles courants à 22 jours ouvrés pour les configurations particulières, notamment lorsque la couleur, la serrure ou l’agencement intérieur sont personnalisés. La livraison représente un poste à part : compter de quelques dizaines d’euros pour un coffre léger en rez-de-chaussée à plusieurs centaines lorsque la manutention exige un monte-charge, un hayon ou une équipe pour un modèle de 1 000 kg.
L’installation elle-même n’est pas qu’une formalité logistique. Le scellement chimique, la vérification de la planéité du sol et le contrôle de l’ouverture des portes après ancrage font partie du travail, surtout pour un coffre de dépôt utilisé quotidiennement en commerce.
Quels modèles pour quels usages et quels profils
Pour un particulier, un coffre S1 ou S2 correctement ancré suffit souvent à couvrir bijoux, papiers d’identité et petites valeurs. La logique change pour un indépendant ou une TPE qui conserve des espèces : un coffre de dépôt à ouverture rapide, complété par des passages réguliers en banque, réduit mécaniquement le risque.
Dans un tabac, une pharmacie ou une boutique de bijoux, la classe 1 ou 2 devient la norme de fait, avec une attention particulière portée à la valeur maximale stockée en fin de journée. Les professions réglementées, avocats, notaires, experts-comptables, protègent des dossiers clients dont la perte pose autant un problème de confidentialité que de valeur marchande.
Une Assurance professionnelle bien rédigée peut d’ailleurs imposer un niveau de sécurité minimal pour les fonds conservés sur place. Pour les entreprises, la protection physique ne suffit plus : une Assurance cyber risque entreprise prend le relais sur les incidents informatiques, qui visent les mêmes valeurs sous une autre forme.
Déclarer, ancrer, entretenir : les gestes qui évitent un refus d’indemnisation
Le coffre le mieux certifié ne sert à rien s’il reste inconnu de l’assureur. La déclaration doit préciser la marque, le modèle, la norme, la classe, le numéro de série et la valeur maximale stockée. La facture et le certificat de conformité se conservent hors du coffre, en copie numérique par exemple, car un document enfermé dans le meuble protégé ne prouve rien après un vol.
Quelques réflexes complètent le dispositif : photographier le scellement au moment de la pose, relever la date du dernier changement de code, remplacer les piles de la serrure électronique selon le calendrier du fabricant et confier un double de clé à un tiers de confiance extérieur au logement. Le rôle méconnu du courtier dans votre assurance décennale rappelle d’ailleurs qu’un intermédiaire qui connaît le marché sait faire le tri entre clauses réellement protectrices et arguments de brochure.
Enfin, gardez vos contrats accessibles. Si votre couverture est gérée par un courtier spécialisé des professions libérales, le numéro assurance spb figurant sur vos appels de cotisation permet de retrouver l’interlocuteur en quelques secondes le jour où il faut ouvrir un dossier de sinistre.
Une assurance habitation couvre-t-elle un coffre non certifié ?
Oui, mais dans une limite très basse, souvent quelques centaines d’euros, et parfois avec une franchise qui absorbe l’essentiel du préjudice. Le coffre non certifié est traité comme un bien ordinaire, sans plafond spécifique. Dès que le contenu dépasse ce montant, la certification devient la seule façon d’obtenir une garantie à la hauteur.
Quelle différence entre un coffre agréé, homologué et certifié ?
Certifié renvoie à un essai en laboratoire selon une norme européenne, avec un rapport vérifiable. Agréé est un terme commercial employé par les fabricants et les revendeurs, sans valeur normative. Homologué appartient au langage courant et ne correspond à aucune procédure officielle en sécurité physique. Seule la certification est opposable à un assureur.
La fixation du coffre est-elle obligatoire pour être indemnisé ?
Elle l’est dans la majorité des contrats, y compris pour des modèles lourds, et la norme EN 14450 l’impose pour les classes S1 et S2. Sans ancrage, l’assureur peut considérer qu’il y a faute de l’assuré et réduire l’indemnisation. Conservez une photo datée du scellement et la facture de l’installateur.
Un coffre ignifuge protège-t-il aussi contre l’effraction ?
Pas nécessairement. Les normes de résistance au feu et d’effraction sont distinctes, et un coffre peut être excellent sur l’une et faible sur l’autre. Certains modèles cumulent les deux certifications, ce qui se paie plus cher. Si le contenu mêle espèces, bijoux et documents, cherchez un coffre certifié sur les deux tableaux.
Comment prouver à l’assureur que le coffre respecte la norme ?
Trois pièces suffisent en général : la facture d’achat mentionnant le modèle, le certificat ou la fiche technique indiquant la norme et la classe, et la preuve d’installation si le contrat exige un ancrage. Certains modèles disposent d’une plaque de certification apposée à l’intérieur de la porte, dont une photo complète utilement le dossier.
Faut-il déclarer un coffre acheté après la souscription du contrat ?
Oui, et rapidement. Un avenant ou une mise à jour de la valeur déclarée est nécessaire pour que le nouveau plafond s’applique. Un coffre installé mais non signalé reste couvert dans les limites initiales du contrat, ce qui laisse un écart important entre la valeur réelle et l’indemnisation possible.
